





Zaufali nam


Drugi kwartał 2026 roku przyniósł dane, które w normalnych warunkach powinny być dobrą wiadomością. Europejski indeks stawek kontraktowych wzrósł do 148 punktów - o 7,9 punktu kwartał do kwartału i o 15,2 punktu rok do roku. Stawki spotowe poszły w górę jeszcze mocniej, osiągając 146,8 punktu.
A jednocześnie niewypłacalność w europejskim sektorze TSL rośnie, nastroje przedsiębiorców się pogarszają, a niemal połowa polskich przewoźników nisko ocenia rentowność działalności międzynarodowej. Te dwie informacje nie są sprzeczne. Opisują ten sam mechanizm: stawki rosną wolniej niż koszty, a wzrost, który już nastąpił, dociera do przewoźnika z opóźnieniem i w okrojonej formie.
Aż 93% przewoźników wskazuje rosnące ceny tankowania jako jeden z najmocniej odczuwalnych kosztów prowadzenia działalności. W tej sytuacji coraz większego znaczenia nabiera monitoring paliwa, który pozwala analizować rzeczywiste spalanie, tankowania oraz różnice w zużyciu między pojazdami. Formalnie branża jest na takie wahania przygotowana – kontrakty z klientami korporacyjnymi standardowo zawierają formuły paliwowe.
Problem leży w mechanice tych zapisów. Klauzule rozliczane są zwykle na koniec miesiąca lub kwartału, na podstawie średniej z okresu. Przy stopniowym wzroście cen działa to poprawnie. Przy gwałtownym skoku – nie. Przewoźnik finansuje różnicę z własnych środków przez kilka tygodni, a rekompensata przychodzi wtedy, gdy szkoda już powstała.
Hiszpania uznała ten mechanizm za wadliwy i rozwiązała problem regulacyjnie. Obowiązujący od 16 kwietnia 2026 roku Real Decreto-ley 9/2026 wprowadza automatyczne przenoszenie zmian cen paliwa na cenę przewozu drogowego. W Polsce takiego rozwiązania nie ma, a ryzyko zmienności cen pozostaje po stronie wykonawcy usługi.
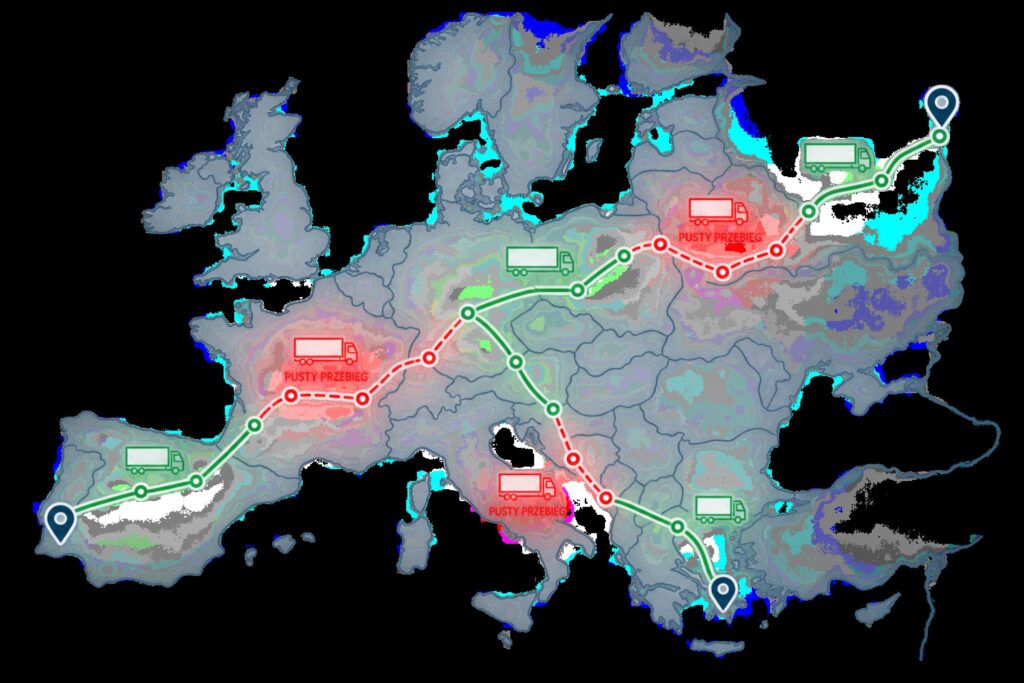
Przez ostatnie lata standardową odpowiedzią na presję kosztową było zaciskanie operacji: lepsze planowanie tras, łączenie zleceń, ograniczanie pustych przebiegów. To zadziałało i właśnie dlatego przestaje działać dalej.
Z danych Międzynarodowej Unii Transportu Drogowego wynika, że udział pustych przebiegów w Europie spadł do około 20 procent, a średnie obciążenie pojazdów ustabilizowało się na poziomie 14,3 tony. IRU formułuje wniosek wprost: branża coraz mocniej „dociąga” operacje, ale przestrzeń do dalszych oszczędności systematycznie się zawęża.
Do tego dochodzi bariera, na którą przewoźnik nie ma wpływu. Niedobór kierowców w Europie sięgnął 426 tysięcy osób w 2024 roku, a przy utrzymaniu trendu do 2028 roku może przekroczyć 700 tysięcy wakatów. Pojazd bez kierowcy nie generuje przychodu, ale generuje ratę leasingową.
Skoro stawek nie da się negocjować w nieskończoność, klauzule paliwowe działają z opóźnieniem, a puste przebiegi są już ograniczone do dwudziestu procent – pytanie brzmi, gdzie została jeszcze przestrzeń. Odpowiedź prowadzi do dwóch obszarów, o których mówi się rzadziej, bo nie mieszczą się w prostym rachunku „koszt na kilometr”.
Pierwszy to dostępność pojazdu. Koszty stałe – leasing, wynagrodzenie kierowcy, ubezpieczenia – ponoszone są niezależnie od tego, czy ciężarówka jedzie. Przy typowej strukturze kosztowej zestawu 40-tonowego różnica między przebiegiem 8 000 a 14 000 kilometrów miesięcznie zmienia koszt kilometra o blisko 0,28 EUR. To wielokrotność marży, jaką daje udana negocjacja stawki. Każdy nieplanowany przestój, każda awaria w trasie i każde oczekiwanie na serwis to bezpośrednie uderzenie w tę zmienną. Dlatego coraz większego znaczenia nabiera zdalna diagnostyka ciężarówek, która daje przewoźnikowi dodatkową informację o stanie technicznym pojazdu jeszcze przed decyzją o zjeździe do warsztatu.
Drugi to jakość danych, którymi przewoźnik dysponuje przy stole negocjacyjnym. Rynek zmierza w stronę kontraktów z indeksacją kosztów, ale wraz z nimi rosną wymagania: punktualność, potwierdzenia dostaw, przejrzystość rozliczeń, dane o emisjach. Przewoźnik, który zna rzeczywisty koszt swojego kilometra na konkretnej relacji – nie średnią z faktur, tylko dane z pojazdów – negocjuje z innej pozycji niż ten, który operuje szacunkami.
Oba obszary sprowadzają się do tej samej potrzeby: mierzalności. Monitoring floty przestał być narzędziem do sprawdzania, gdzie stoi ciężarówka. Stał się warstwą danych, na której opiera się decyzja o tym, czy konkretne zlecenie w ogóle warto przyjąć.
Analitycy rynku transportowego zgodnie wskazują, że w 2026 roku przewagę konkurencyjną zbudują nie firmy najtańsze, lecz te, które potrafią działać przewidywalnie i stabilnie. To zmiana o znaczeniu strategicznym. Przez lata polski transport konkurował ceną i wygrywał. Przy kosztach zbliżających się do poziomów zachodnioeuropejskich ta przewaga topnieje, a jedyne, co można w to miejsce zaoferować, to niezawodność potwierdzona danymi. Dla przewoźnika z flotą kilkunastu pojazdów wniosek jest praktyczny: zanim przystąpi do kolejnej negocjacji stawki, warto sprawdzić, ile kosztuje go dzień, w którym pojazd stoi.
Autorka: Julia Lis, ecoTRUCK
ecoTRUCK Diagnosis
ul.Wałbrzyska 16a/14
52-314 Wrocław
+48 512 036 708
wojciech.jantos@eco-truck.eu
www.eco-truck.eu
Podwyżki stawek systemu e-TOLL oraz rozszerzenie sieci dróg płatnych od lutego 2026 r. znacząco zwiększyły koszty działalności firm transportowych. Jak [...]
Już 1 lipca 2026 roku transport lekki wejdzie w nową erę. Zgodnie z unijnymi przepisami wszystkie pojazdy o dopuszczalnej masie [...]
Branża transportowa stoi u progu rewolucji napędzanej sztuczną inteligencją. Codzienna praca to ogrom danych, raportów i rozliczeń z różnych źródeł, [...]
Firmy potrafią dziś coraz lepiej witać pracowników. Onboarding jest dopięty na ostatni guzik: pierwszego dnia czeka laptop, karta dostępowa, pakiet [...]
Mijający 2025 rok nie należał do najłatwiejszych w branży TSL. Spora część firm transportowych borykała się ze spadkami sumarycznej bazy [...]
Transformacja pokoleniowa, autonomizacja procesów, pełna cyfryzacja, zielona gospodarka oraz odporność łańcuchów dostaw – to pięć kierunków, które według ekspertów Dachser [...]
Masz pytania dotyczące branży? Nurtuje Cię jakiś temat? Masz ciekawego newsa, lub pomysł na artykuł? Chciałbyś pojawić się na łamach TSL Biznes? Napisz do nas a my skontaktujemy się z Tobą!